
「令和9年分 公的年金等の受給者の扶養親族等申告書」送付のご案内
更新日: 2026年10月01日
令和8年10月1日(木曜日)から令和8年10月6日(火曜日)にかけて順次送付しています
大量発送のため、お届けまでに1から2週間程度かかる場合がございますので、あらかじめご了承ください。
次の要件をすべて満たす受給者に発送しています。
1.老齢または退職を事由とする年金を受給している方
2.令和9年の支給年額がそれぞれ以下のとおりとなる見込みの方(住民税の課税対象となる方)
(1)65歳未満:98万円以上
(2)65歳以上(老齢基礎年金の受給権がある方):71万円以上
(3)65歳以上(老齢基礎年金の受給権がない方):148万円以上
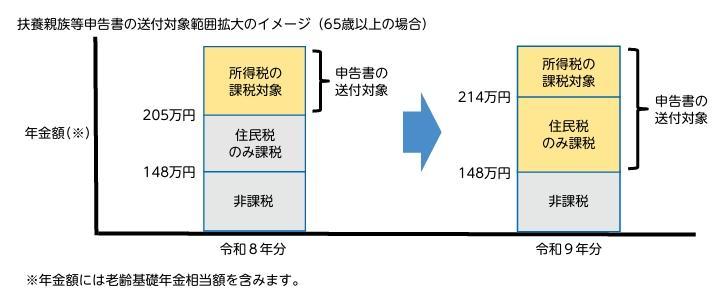
税制改正に伴い、送付対象が住民税の課税対象となる方に変更されたため、昨年、送付対象とならなかった方にも申告書を送付しています。送付対象の拡大について、詳しくは、こちらをご覧ください。
提出が必要な方
令和9年2月以降にお支払いする年金から源泉徴収される所得税について、配偶者控除や障害者控除等の人的控除の適用を受ける場合は、令和9年分の扶養親族等申告書の提出が必要です。記載されている期限内の提出をお願いします。
年金受給者本人が障害者、寡婦またはひとり親に該当せず、控除対象となる配偶者や扶養親族がいない方は、扶養親族等申告書の提出は不要です。
提出方法
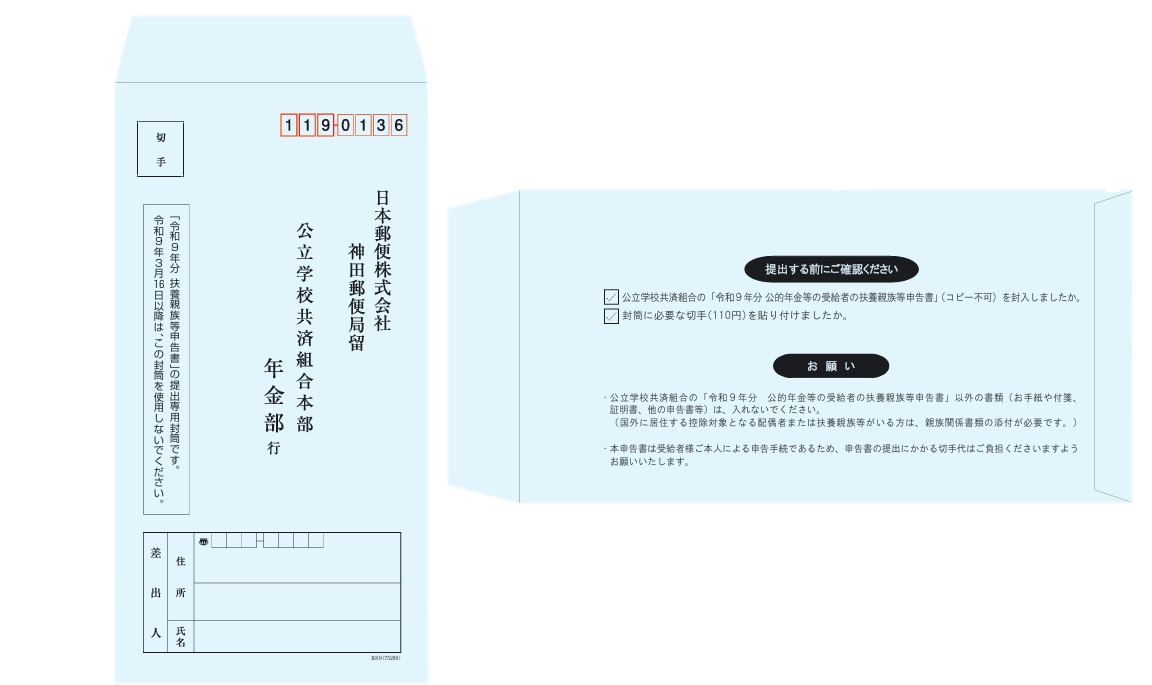
提出にあたっては、同封の返信用封筒に入れ、切手を貼って投函してください。
返信用封筒は、令和9年分の扶養親族等申告書の提出専用です。
令和8年度税制改正について
令和8年度税制改正により、公的年金等にかかる源泉徴収については、以下のとおり改正が行われました。
1.扶養親族等の所得要件が下表のとおり改正されました。
|
区分 |
改正後の所得要件 |
改正前の所得要件 |
|---|---|---|
|
ひとり親の生計を同一にする子 |
62万円以下 |
58万円以下 |
|
配偶者特別控除の対象となる配偶者 |
62万円超95万円以下 |
58万円超95万円以下 |
2.ひとり親控除に該当する場合の人的控除額が32,500円(改正前:30,000円)に引き上げられました。
3.「基礎的控除額」が改正されました。
源泉徴収税額(所得税額)の計算における基礎的控除額について、下表のとおり公的年金等の額に応じて改正されました。
|
受給者の年齢 |
その年中に支払を受けるべき公的年金等の額 |
改正後の基礎的控除額 |
改正前の基礎的控除額 |
|---|---|---|---|
|
65歳以上 |
163万円以下 |
公的年金等の月割額×25%+11万円 |
公的年金等の月割額×25%+10万5千円 |
|
163万円超 |
公的年金等の月割額×25%+10万円 |
||
|
65歳未満 |
213万円以下 |
公的年金等の月割額×25%+11万円 |
公的年金等の月割額×25%+10万5千円 |
|
213万円超 |
公的年金等の月割額×25%+10万円 |
4.源泉徴収を要しない公的年金等の額が下表のとおり改正されました。
|
受給者の年齢 |
その年中に支払を受けるべき公的年金等の額 |
|---|---|
|
65歳以上 |
214万円 |
|
65歳未満 |
164万円 |
5.「給与所得控除額」が改正されました。
給与所得の計算における給与所得控除額について、下表のとおり改正されました。
|
給与の収入金額 |
改正後の給与所得控除額 |
改正前の給与所得控除額 |
|---|---|---|
|
190万円以下 |
74万円 |
65万円 |
|
190万円超220万円以下 |
その収入金額×30%+8万円 |
6.防衛特別所得税の創設及び復興特別所得税が引き下げられました。
防衛特別所得税が創設され、所得税を徴収する際に、防衛特別所得税(所得税の額の1%相当額)および復興特別所得税(所得税の額の1.1%(改正前:2.1%)相当額)を併せて徴収することとなりました。合計税率(2.1%)に変更はありませんので、この改正により、源泉徴収税額の計算方法に変更は生じません。
7.扶養親族等申告書の送付対象範囲が拡大されました。
これまで所得税の源泉徴収の対象となる方を申告書の送付対象としていましたが、住民税の課税対象となり得る方にも申告書を送付することとなりました。
これにより、公立学校共済組合が支給する年金額が、65歳以上の方は148万円以上(老齢基礎年金の受給権がある方は71万円以上)、65歳未満の方は98万円以上の方に、申告書を送付しています。
住民税がかかるかどうかの基準(非課税限度額)は住所地によって異なります。詳しくは、お住まいの市区町村へお問い合わせください。
令和9年分扶養親族等申告書の主な変更点
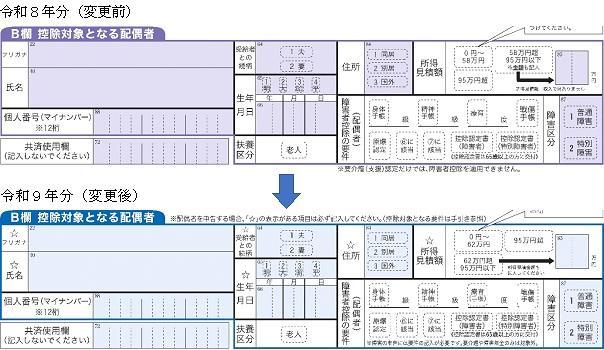
1.申告書の用紙の色について、令和8年分申告書は紫色でしたが、令和9年分申告書は青色に変更しました。
2.令和8年度税制改正による扶養親族等の所得要件の改正に伴い、記入欄が変更となりました。
3.B欄(控除対象となる配偶者)およびC欄(源泉控除対象親族・扶養親族)を記入する場合の必須記入項目に星マークを印字しました。
例:B欄(控除対象となる配偶者)
提出や記入にあたっての参考資料(手引きおよびQ&A)
扶養親族等申告書の提出や記入に関することは、『令和9年分 公的年金等の受給者の扶養親族等申告書の手引き』をご覧ください。
また、Q&Aも併せてご参照ください。
『令和9年分 公的年金等の受給者の扶養親族等申告書の手引き』 PDF 形式:1604 KB
『公的年金等の受給者の扶養親族等申告書に関するQ&A』 PDF 形式:231 KB
扶養親族等が4人以上おり、申告書のC欄(源泉控除対象親族・扶養親族)に書ききれない場合
以下の追加用紙を印刷のうえ、必要事項を記入して、申告書と併せて提出してください。追加用紙を印刷できない場合は、任意の用紙に年金受給者の氏名、年金証書番号、書ききれなかった扶養親族の方の必要事項(漢字氏名、フリガナ、受給者との続柄、生年月日、住所、所得見積額等)を記入し、申告書と併せて提出してください。
追加用紙(扶養親族等が4人以上おり、申告書のC欄に書ききれない場合) PDF 形式:1164 KB
PDF形式のファイルを開くには、Adobe Reader(旧Adobe Acrobat Reader)が必要です。お持ちでない方は、Adobe社から無償でダウンロードできます。